MALANG, IndikatorIndonesia.co.id – Dugaan pemalsuan 33 nota transaksi emas yang digunakan sebagai persyaratan pengajuan kredit perbankan senilai sekitar Rp5,7 miliar kini memunculkan pertanyaan serius terhadap mekanisme verifikasi dokumen di Bank BNI Kota Malang.
Persoalan utamanya bukan semata siapa yang diduga membuat atau menyerahkan dokumen tersebut. Pertanyaan yang lebih mendasar justru tertuju pada proses internal perbankan: bagaimana 33 nota transaksi emas beserta laporan keuangan yang dipersoalkan keasliannya dapat diterima dan digunakan dalam proses administrasi pengajuan kredit bernilai miliaran rupiah?
Apakah seluruh dokumen telah diperiksa secara cermat? Apakah tanda tangan pemilik usaha telah dicocokkan? Bagaimana dengan stempel dan keabsahan nota transaksi? Apakah pihak bank melakukan konfirmasi langsung kepada pemilik usaha sebelum dokumen tersebut digunakan sebagai persyaratan kredit?
Pertanyaan-pertanyaan tersebut kini menunggu penjelasan pihak BNI.
Kasus ini mencuat setelah seorang perempuan berinisial A mengetahui adanya pengajuan kredit melalui konfirmasi pihak Bank BNI pada 9 September 2026 di kantor BNI Jalan Basuki Rahmat, Kota Malang.
Merasa tidak pernah mengajukan maupun memberikan persetujuan atas fasilitas kredit tersebut, A kemudian menyampaikan keberatan dan klarifikasi kepada pihak bank.
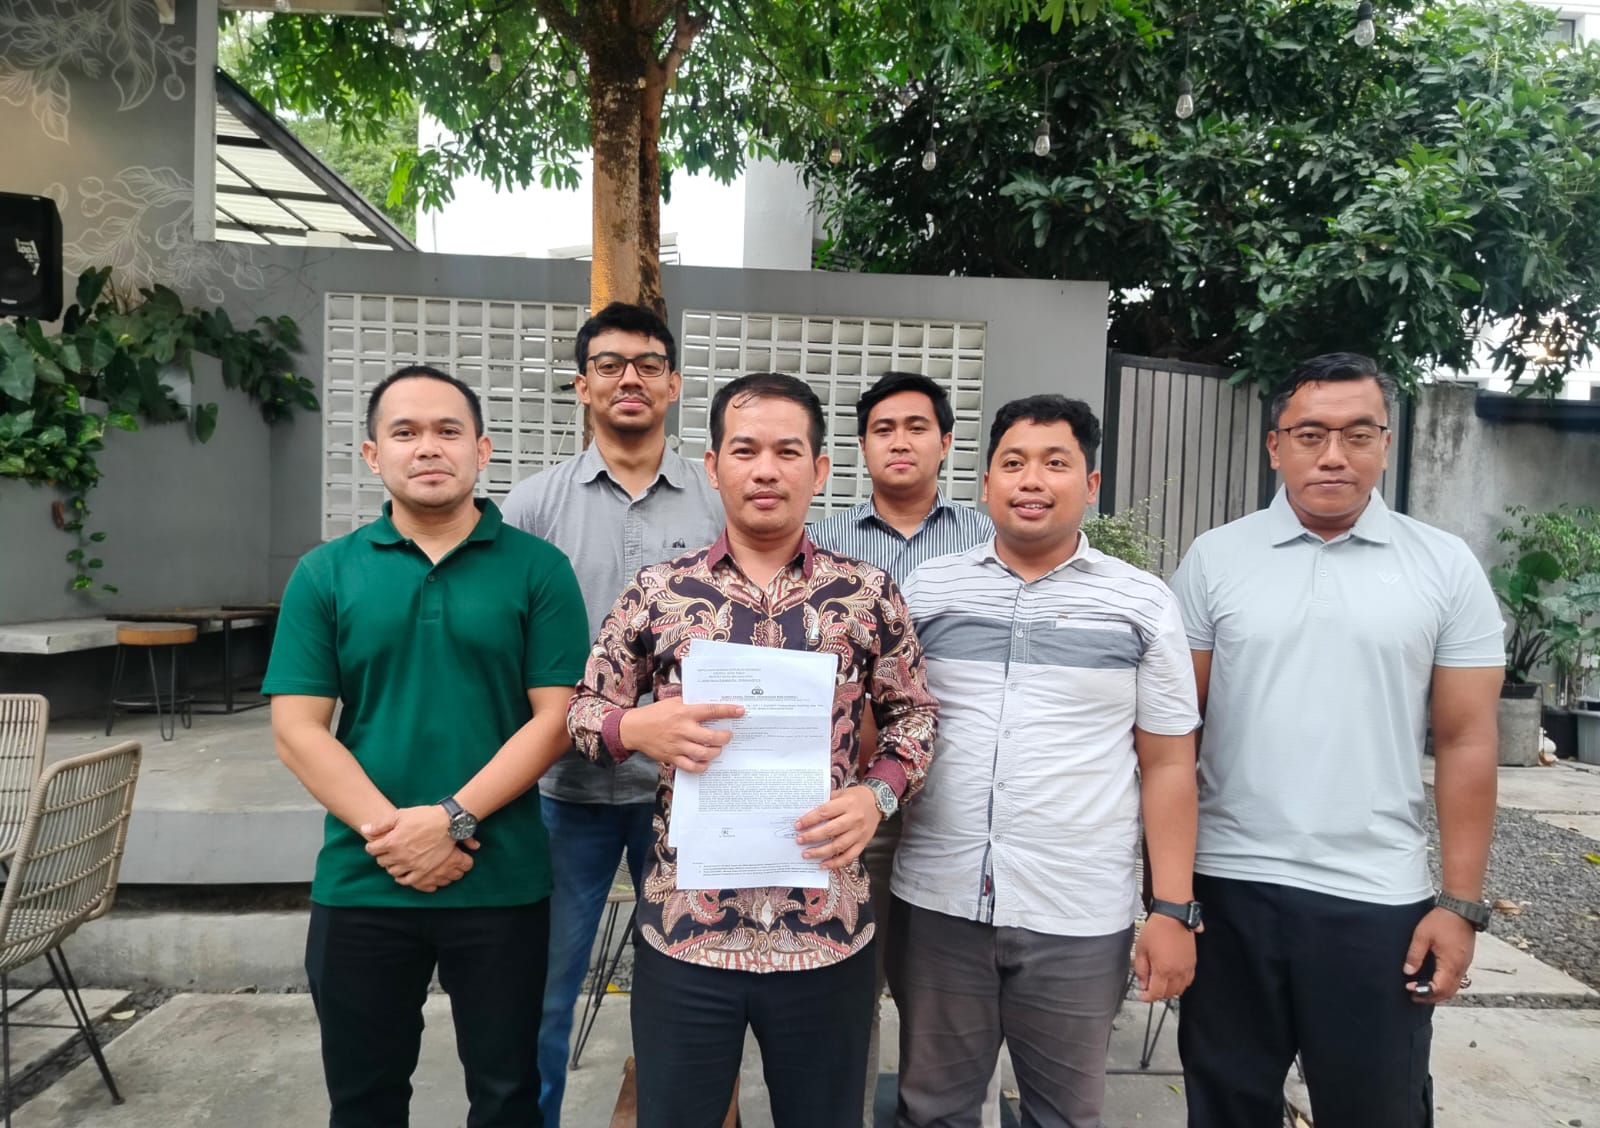
Kuasa hukum A, Hasrul Azwar Hasibuan, S.H., dari Kantor Hukum Asrul Hasibuan, S.H. & Partner, mengungkapkan bahwa kliennya tidak pernah mengajukan permohonan kredit sebagaimana yang dikonfirmasikan pihak perbankan.
“Klien kami tidak pernah merasa mengajukan kredit tersebut. Setelah mendapatkan konfirmasi dari pihak bank, klien kami langsung memberikan klarifikasi bahwa tidak pernah mengajukan permohonan kredit sebagaimana yang dimaksud,” ungkap Hasrul.
33 Nota Dipersoalkan, Mengapa Bisa Menjadi Persyaratan Kredit?
Dari penelusuran awal pihak pengadu, ditemukan sebanyak 33 nota transaksi emas beserta laporan keuangan yang diduga tidak autentik dan disinyalir digunakan sebagai dokumen pendukung pengajuan kredit tersebut.
Menurut Hasrul, pihaknya telah memiliki dokumen pembanding antara nota transaksi asli milik kliennya dengan dokumen yang diduga digunakan dalam proses pengajuan kredit.
Perbedaan yang ditemukan mencakup tidak adanya stempel usaha, perbedaan tulisan tangan, hingga tanda tangan yang menurut kliennya bukan merupakan tanda tangan asli pemilik usaha.
“Dokumen asli milik klien kami seharusnya memiliki stempel dan tulisan tangan dari klien dan pegawai toko kami sendiri. Namun, terhadap dokumen yang digunakan dalam pengajuan kredit tersebut, tidak ditemukan stempel maupun tulisan tangan klien kami. Tanda tangannya juga bukan tanda tangan klien kami,” tegas Hasrul.
Keterangan tersebut menempatkan proses verifikasi dokumen sebagai salah satu aspek penting yang harus didalami.
Sebab, apabila dokumen yang diajukan memang memiliki perbedaan mendasar dengan dokumen asli, perlu dijelaskan bagaimana proses pemeriksaan administrasi dilakukan hingga dokumen tersebut dapat digunakan dalam pengajuan kredit.
Apakah petugas hanya memeriksa kelengkapan berkas secara administratif, atau juga melakukan validasi terhadap keaslian dokumen dan pihak yang menerbitkannya?
Siapa yang bertanggung jawab melakukan pemeriksaan? Apakah terdapat tahapan persetujuan berjenjang sebelum dokumen dinyatakan memenuhi persyaratan?
Hal-hal tersebut penting dijelaskan agar publik mengetahui apakah prosedur verifikasi telah dijalankan sesuai ketentuan internal perbankan.
Sorotan Tidak Berhenti pada Pemalsuan, tetapi Juga Proses Pemeriksaan BNI
Dalam perkara ini, perhatian terhadap BNI menjadi penting karena dokumen yang dipersoalkan disebut telah digunakan dalam proses pengajuan fasilitas kredit.
Jika benar pemilik usaha tidak pernah mengajukan kredit dan tidak mengakui keaslian dokumen transaksi yang digunakan, maka proses pemeriksaan terhadap dokumen tersebut perlu ditelusuri secara menyeluruh.
Setidaknya terdapat beberapa hal yang membutuhkan klarifikasi pihak BNI.
- Pertama, apakah 33 nota transaksi emas tersebut telah diverifikasi dengan dokumen asli atau sumber penerbitnya?
- Kedua, apakah tanda tangan dan stempel usaha telah diperiksa keabsahannya?
- Ketiga, apakah pihak bank pernah meminta konfirmasi langsung kepada A sebagai pemilik usaha terkait penggunaan dokumen tersebut?
- Keempat, siapa pihak yang menerima, memeriksa, dan memberikan persetujuan administratif terhadap dokumen persyaratan kredit?
- Kelima, apakah terdapat catatan pemeriksaan atau dokumentasi verifikasi yang dapat menjelaskan bagaimana dokumen tersebut dinyatakan memenuhi persyaratan?
Klarifikasi atas pertanyaan tersebut diperlukan untuk mengetahui apakah terdapat kelemahan dalam prosedur pemeriksaan atau kemungkinan penyimpangan dalam proses administrasi.
Namun, sampai saat ini belum ada hasil pemeriksaan resmi yang membuktikan adanya pelanggaran prosedur maupun keterlibatan internal pihak bank.
Nama RDN dan MAR Disebut, Alur Penyerahan Dokumen Perlu Diungkap
Selain mempersoalkan dokumen, Hasrul juga menyebut dugaan keterlibatan seseorang berinisial RDN yang disebut sebagai orang terdekat kliennya serta perempuan berinisial MAR (33), yang menurut keterangan kuasa hukum disebut sebagai pegawai Bank BNI di Kota Malang.
Keduanya diduga memiliki kaitan dengan proses penyerahan maupun penggunaan dokumen dalam pengajuan kredit tersebut.
“Kami menduga ada peran RDN yang merupakan orang terdekat klien kami, serta dibantu oleh saudara MAR yang disebut sebagai pegawai Bank BNI di Kota Malang. Tetapi tentu saja, dugaan ini harus didalami dan dibuktikan melalui proses hukum,” jelas Hasrul.
Dugaan tersebut masih memerlukan pembuktian. Karena itu, penyidik perlu menelusuri siapa yang menyerahkan dokumen, bagaimana dokumen diterima, serta siapa saja yang terlibat dalam tahapan pemeriksaan administrasi pengajuan kredit.
Khusus mengenai MAR, klarifikasi mengenai kapasitas dan perannya juga penting diperoleh agar tidak terjadi penghakiman sebelum proses hukum memberikan kepastian.
Kredit Rp5,7 Miliar Belum Cair, Pengaduan Tetap Meminta Kepastian
Hasrul menegaskan, hingga pengaduan disampaikan kepada kepolisian, fasilitas kredit senilai sekitar Rp5,7 miliar tersebut belum dicairkan.
Dengan demikian, menurut kuasa hukum, kliennya belum mengalami kerugian finansial secara langsung akibat pencairan kredit.
“Untuk sementara, kerugian secara langsung belum ada karena pengajuan kredit tersebut belum dicairkan. Namun, kami tidak ingin persoalan ini dibiarkan tanpa kejelasan, sebab menyangkut nama baik, identitas, serta dokumen usaha milik klien kami,” ujarnya.
Meski belum terjadi pencairan, penggunaan dokumen yang dipersoalkan untuk mendukung pengajuan kredit tetap membutuhkan penanganan serius.
Terlebih, perkara ini menyangkut kemungkinan penggunaan identitas dan dokumen usaha seseorang tanpa sepengetahuan maupun persetujuan yang bersangkutan.
Polresta Malang Kota Diminta Periksa Dokumen dan Proses Verifikasi
Persoalan tersebut telah diadukan ke SPKT Polresta Malang Kota pada 20 Oktober 2026 dengan nomor STTPM/2141/X/RESKRIM/2026.
Berdasarkan keterangan kuasa hukum, perkara saat ini masih berada pada tahap penyelidikan. Namun, hingga keterangan pers disampaikan, pihaknya mengaku belum menerima informasi mengenai perkembangan maupun tindak lanjut pemeriksaan dari penyidik.
“Kami berharap rekan-rekan penyidik memberikan perhatian dan atensi terhadap laporan klien kami. Sampai saat ini belum ada perkembangan maupun tindak lanjut yang disampaikan kepada kami terkait pengaduan tersebut,” ungkap Hasrul.
Ia meminta penyidik tidak hanya memeriksa pihak yang diduga menyerahkan dokumen, tetapi juga menelusuri seluruh rangkaian proses pengajuan kredit.
Termasuk memeriksa dokumen persyaratan, alur penerimaan berkas, catatan verifikasi, serta pihak-pihak yang memiliki kewenangan dalam pemeriksaan administrasi.
Pemeriksaan forensik terhadap 33 nota transaksi juga diharapkan dapat dilakukan apabila dinilai diperlukan oleh penyidik untuk memastikan autentisitas dokumen.
“Kami menyerahkan sepenuhnya langkah teknis pemeriksaan kepada penyidik yang berwenang. Apabila memang diperlukan pemeriksaan forensik atau uji keaslian dokumen, tentu kami berharap hal tersebut dapat dilakukan agar persoalannya menjadi terang,” tambahnya.
Hasrul menegaskan, langkah hukum yang ditempuh kliennya saat ini berfokus pada dugaan pemalsuan dokumen dan belum mengaitkannya dengan sengketa hubungan bisnis sebelumnya.
BNI Perlu Buka Penjelasan, Jangan Biarkan Proses Verifikasi Menjadi Tanda Tanya
Kasus ini semestinya menjadi momentum untuk menjelaskan bagaimana standar pemeriksaan dokumen persyaratan kredit dijalankan, khususnya ketika terdapat keberatan dari pihak yang namanya dikaitkan dengan dokumen pengajuan.
Pihak BNI perlu memberikan penjelasan mengenai proses verifikasi yang telah dilakukan, termasuk apakah pemilik usaha pernah dikonfirmasi dan bagaimana keaslian 33 nota transaksi tersebut diperiksa.
Transparansi ini penting bukan hanya bagi A sebagai pihak yang mengajukan keberatan, melainkan juga untuk memberikan kepastian mengenai penerapan prinsip kehati-hatian dalam proses pemberian kredit.
Hasrul berharap pengaduan kliennya mendapat penanganan profesional dan memberikan kepastian hukum.
“Kami berharap laporan ini benar-benar ditindaklanjuti secara profesional. Jangan sampai dokumen milik seseorang dapat digunakan untuk kepentingan pengajuan kredit tanpa sepengetahuan dan persetujuan pemiliknya. Kami ingin ada kepastian hukum dan kejelasan siapa yang harus bertanggung jawab apabila dugaan ini terbukti,” tegasnya.
Hingga berita ini diterbitkan, redaksi belum memperoleh keterangan resmi dari manajemen Bank BNI mengenai mekanisme verifikasi dokumen, pihak yang melakukan pemeriksaan, maupun dasar administrasi penerimaan 33 nota transaksi yang dipersoalkan tersebut.
Redaksi juga masih membuka ruang konfirmasi kepada RDN dan MAR guna memperoleh penjelasan dari seluruh pihak.
IndikatorIndonesia.co.id menegaskan, persoalan ini tidak boleh berhenti hanya pada pertanyaan siapa yang diduga memalsukan dokumen. Proses bagaimana dokumen tersebut dapat diterima dan digunakan sebagai persyaratan kredit di lingkungan perbankan juga harus mendapat penjelasan.
Sebab, apabila dugaan pemalsuan terbukti, maka penelusuran tidak cukup hanya mencari pembuat dokumen, tetapi juga harus memastikan bagaimana dokumen tersebut melewati tahapan administrasi dan verifikasi hingga digunakan dalam pengajuan kredit bernilai miliaran rupiah.
Seluruh pihak tetap harus dihormati haknya dan tidak dapat dinyatakan bersalah sebelum adanya putusan pengadilan yang berkekuatan hukum tetap. (Adheell)